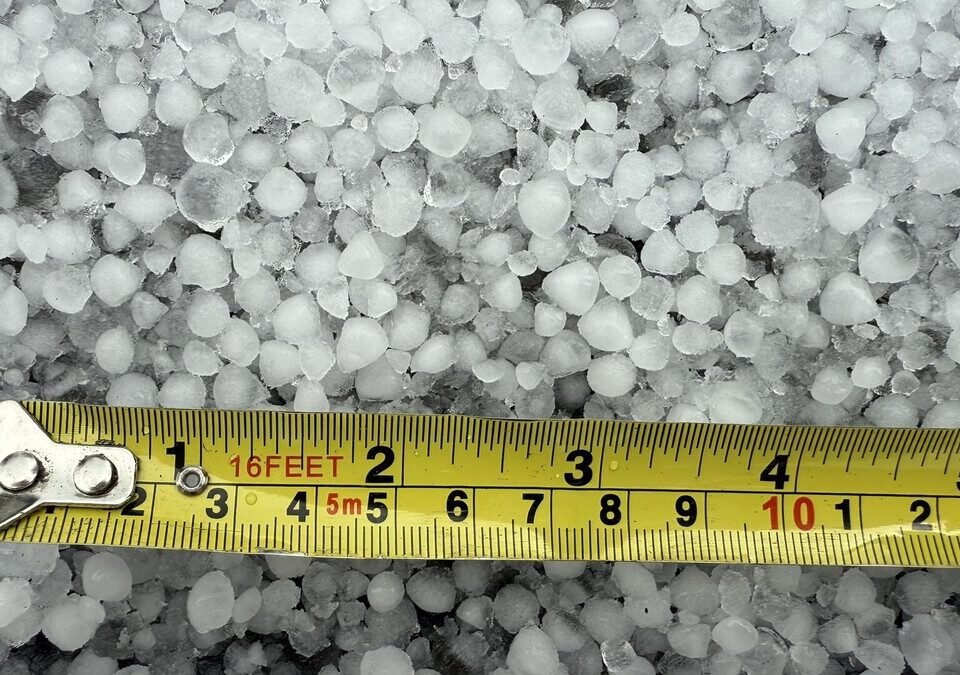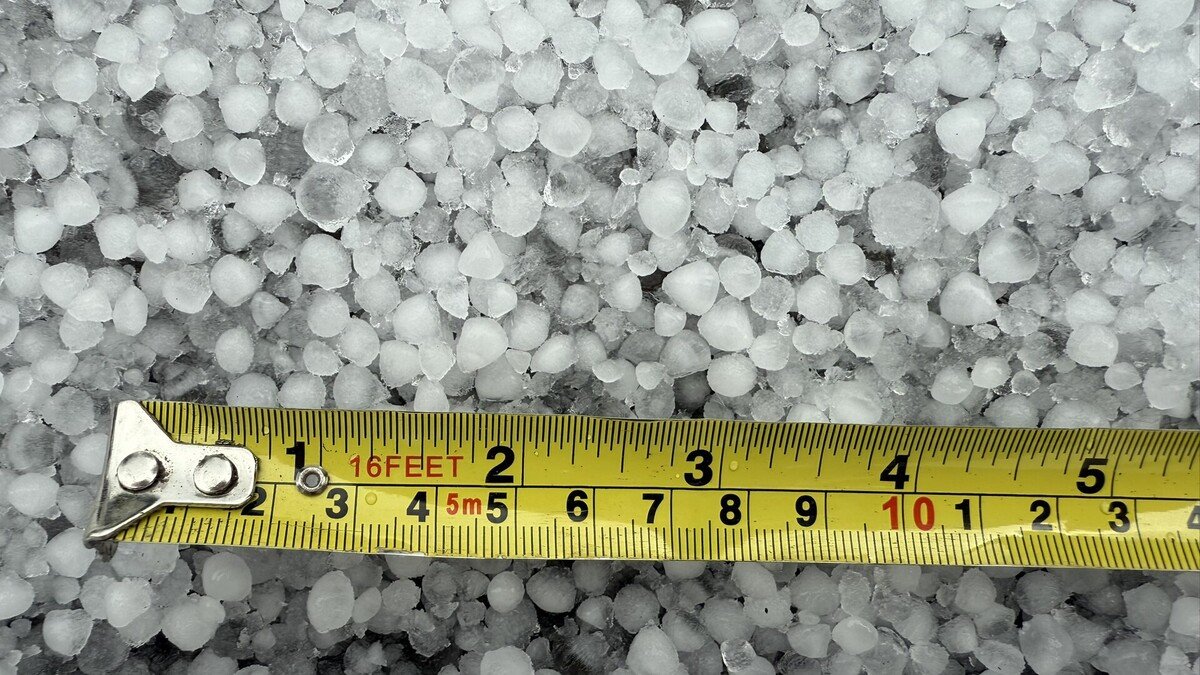
Quem mora no estado de São Paulo e tem casa ou apartamento no seguro deve separar a apólice antes de domingo, 25 de outubro. Em 23 de outubro de 2026, a Defesa Civil paulista colocou todo o território do estado em alerta laranja para temporais no dia do segundo turno, com previsão de raios, rajadas de vento e possibilidade de granizo, segundo o aviso publicado pela Agência Brasil.
Em resumo: o seguro residencial costuma trazer cobertura de vendaval, mas só indeniza o que estiver descrito nas condições gerais da sua apólice. O inquilino não fica protegido pelo seguro do dono, e o seguro obrigatório do condomínio cuida do prédio, não dos móveis de cada unidade. Seja qual for o seu caso, fotografe tudo antes de mexer e comunique a seguradora logo.
O laranja é o terceiro nível da escala usada pelo órgão, que vai do verde (observação) ao vermelho (emergência). A faixa leste concentra o maior risco: região metropolitana da capital, litoral e Vale do Ribeira podem ter temporais intensos, com muita chuva em pouco tempo. No centro, no sul e no oeste paulista, a previsão é de pancadas moderadas a fortes, com episódios isolados de tempo severo. Para sábado, 24, o estado segue em atenção (nível amarelo).
O que o seguro paga depois de uma tempestade muda conforme quem você é diante do imóvel: dono com apólice própria, inquilino ou morador de condomínio.
Dono do imóvel com apólice residencial
A página da Susep sobre seguro residencial descreve esse produto como compreensivo, por reunir várias coberturas num só contrato. Entre as mais comuns, a autarquia lista incêndio, danos elétricos, roubo e furto, impacto de veículos, desmoronamento, alagamento, vendaval e vidros. A palavra que decide é “comuns”: nenhuma delas entra de forma automática, e cada uma tem limite próprio de indenização.
A tabela abaixo cruza os estragos típicos de um temporal com a cobertura em que eles costumam se encaixar. Ela serve de mapa para ler a sua apólice, não como promessa de pagamento.
| Estrago depois da chuva | Cobertura em que costuma se enquadrar | Ponto de atenção |
|---|---|---|
| Telhas quebradas por vento ou pedra de gelo | Vendaval (o granizo pode estar incluído nela ou não) | Telhado sem manutenção pode cair na exclusão de desgaste natural |
| Janela ou porta de vidro estilhaçada | Vidros | Costuma ter limite baixo em relação às demais |
| TV ou geladeira queimada por oscilação de energia | Danos elétricos | A Susep explica que dano elétrico não conta como incêndio |
| Água da rua invadindo a casa | Alagamento | Precisa estar contratada à parte em boa parte dos planos |
| Muro ou parede que desaba | Desmoronamento | Vício de construção fica fora, segundo a Susep |
| Joias, dinheiro, obras de arte molhados | Em geral, nenhuma | Aparecem como “bens não compreendidos” na maioria das apólices |
Granizo está dentro da cobertura de vendaval?
Depende da redação do contrato. Algumas seguradoras escrevem o granizo no próprio título da cobertura de vendaval; outras o tratam em cláusula separada. Procure a palavra “granizo” nas condições gerais e, se não encontrar, peça ao corretor uma resposta por escrito antes de abrir o aviso.
Inquilino: a apólice do proprietário não protege seus móveis
A Lei do Inquilinato manda o locador pagar o prêmio do seguro complementar contra fogo, salvo acordo diferente no contrato (art. 22, inciso VIII). Esse seguro existe para proteger o imóvel do dono contra incêndio. Sofá encharcado, notebook queimado e roupas perdidas são bens seus, e só entram numa indenização se você tiver contratado um seguro residencial de conteúdo em seu nome.
Telhado, calhas e estrutura são problema do proprietário. A mesma lei obriga o inquilino a levar imediatamente ao conhecimento do locador qualquer dano cuja reparação caiba a ele (art. 23, inciso IV). Na prática, mande fotos e um relato por mensagem ou e-mail à imobiliária ainda no domingo: além de cumprir a lei, você cria um registro com data caso a goteira estrague algo seu nos dias seguintes.
Morador de condomínio: o seguro do prédio e o seu
Todo condomínio edilício é obrigado a segurar a edificação inteira contra incêndio ou destruição total ou parcial, pelo artigo 1.346 do Código Civil. Segundo a Susep, o seguro condomínio protege o conjunto da construção, unidades e áreas comuns, enquanto o residencial protege a unidade e o que existe dentro dela.
- Telhado, fachada, garagem coletiva e áreas comuns: entram no seguro do condomínio, se a cobertura de vendaval tiver sido contratada pela assembleia. Peça ao síndico ou à administradora uma cópia da apólice.
- Janelas da sua unidade: a responsabilidade varia conforme a convenção do prédio. Consulte o síndico antes de chamar o vidraceiro.
- Móveis, eletrodomésticos e objetos pessoais: ficam fora do seguro do prédio. Só um seguro residencial em seu nome cobre esses itens.
Fotos, notas fiscais e os prazos que a lei dá à seguradora
Desde dezembro de 2025 vale a Lei 15.040, o marco legal dos seguros, que fixou regras claras para o momento do sinistro. O segurado deve avisar a seguradora prontamente, por qualquer meio idôneo, e tomar as providências úteis para conter o estrago (art. 66). As despesas com essa contenção, como a lona sobre o telhado aberto, correm por conta da seguradora até o limite contratado; se a apólice não fixar outro valor, o reembolso vai até 20% do limite máximo da cobertura atingida (art. 67).
Do outro lado, a seguradora tem 30 dias para dizer se cobre o sinistro, contados da entrega do aviso com os documentos exigidos na apólice (art. 86). Quando a importância segurada não passa de 500 salários mínimos, esse prazo só pode ser suspenso uma vez por pedido de documento complementar. Reconhecida a cobertura, são mais 30 dias para pagar (art. 87). Uma recusa precisa ser expressa e motivada.
Antes de ligar para a central, reúna:
- fotos e vídeos de cada cômodo atingido, com uma imagem geral e outra de perto de cada dano;
- imagens do telhado tiradas do chão ou de uma janela, sem subir nele durante ou logo após a chuva;
- notas fiscais ou comprovantes de compra dos aparelhos e móveis danificados;
- número da apólice e protocolo de cada contato com a seguradora.
Para preparar a casa antes da chuva, o checklist para preparar a casa para o temporal traz os cuidados com calhas, ralos e objetos soltos. Aparelhos ligados na tomada pedem atenção extra com raios, como mostra o guia sobre como proteger a casa e os aparelhos dos raios.
Trocar as telhas antes da vistoria pode custar a indenização
O impulso de consertar tudo na segunda-feira é compreensível, mas a Lei 15.040 proíbe o segurado de modificar o local do sinistro ou destruir elementos ligados a ele (art. 68). Quem descumpre por descuido arca com as despesas extras da regulação; a má-fé tem punição mais pesada. Colocar uma lona, secar o piso e afastar móveis da água são medidas de contenção permitidas. Trocar o telhado inteiro, jogar fora o sofá estragado ou mandar a TV queimada para o lixo antes de a seguradora autorizar é o tipo de atitude que complica o pedido. Guarde as peças danificadas até o fim da vistoria.