
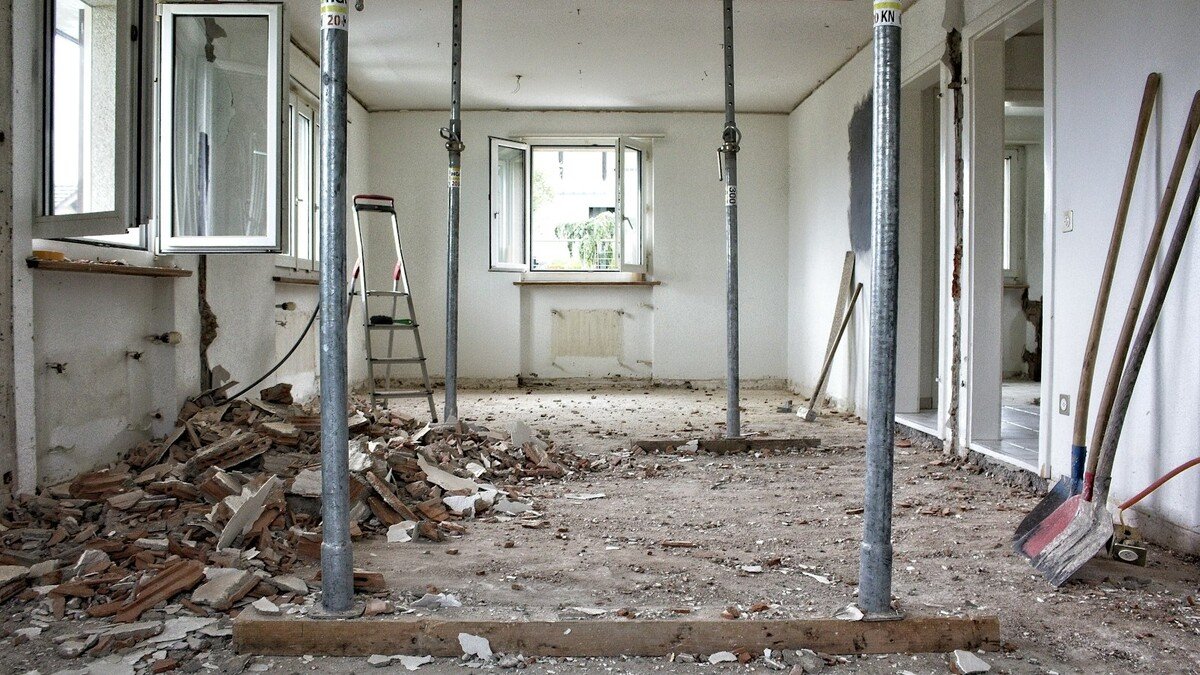
O orçamento da cozinha nova veio em R$ 80 mil. O banco oferece crédito pessoal em 36 vezes com parcela que não cabe no mês. Alguém sugere usar a própria casa como garantia: juro menor, prazo maior, parcela leve. Parece a solução perfeita, até a pergunta incômoda aparecer: e se algo der errado, a família corre o risco de perder o lugar onde mora?
O home equity pode ser excelente para reforma, mas só quando os números e o propósito combinam. Este guia mostra quando ele compensa e quando é melhor procurar outro caminho.
Resposta rápida: O home equity compensa para reformas grandes, que aumentam o valor ou a vida útil do imóvel e cuja parcela cabe com folga no orçamento, porque o juro costuma ser bem menor que o do crédito pessoal e o prazo é longo. Ele não compensa para valores pequenos, em que avaliação e registro pesam demais, nem quando a renda é instável, já que o imóvel fica em alienação fiduciária até a quitação.
Por que o juro cai tanto
No home equity, a casa fica em alienação fiduciária, regra prevista na Lei nº 9.514/1997. Você continua morando e usando o imóvel normalmente, mas ele garante a dívida até o último pagamento. Como o banco tem um caminho legal para recuperar o bem se houver inadimplência, o risco dele cai e o juro também.
O valor liberado costuma ficar em torno de até 60% do valor de avaliação do imóvel, e os prazos podem passar de 20 anos, segundo condições de mercado. Para uma reforma, isso permite parcelas muito menores do que as de um empréstimo sem garantia.
A conta da cozinha de R$ 80 mil
Imagine uma casa avaliada em R$ 600 mil, quitada, e uma reforma de cozinha e banheiros de R$ 80 mil.
| Opção | Prazo típico | Juro relativo | Custos de entrada | Risco |
|---|---|---|---|---|
| Crédito pessoal sem garantia | Curto | Alto | Baixos | Nome negativado se atrasar |
| Consignado | Médio | Baixo | Baixos | Desconto direto na folha |
| Carro como garantia | Médio | Intermediário | Vistoria e registro do gravame | Perder o veículo |
| Home equity | Longo | O mais baixo entre os quatro, em geral | Avaliação, registro e seguros | Perder o imóvel |
Para R$ 80 mil, o home equity costuma entregar a menor parcela. Para R$ 15 mil, provavelmente não: os custos de avaliação e cartório pesam muito sobre um valor pequeno, e uma alternativa como usar o carro como garantia na pessoa física ou o consignado resolve com menos burocracia. O texto sobre reformar a casa com crédito em folha detalha esse caminho.
O que ninguém conta: a casa precisa estar em ordem
Antes de liberar o dinheiro, o banco manda um engenheiro avaliar o imóvel e confere a matrícula. Aqui está o detalhe que derruba muitas operações: ampliações que nunca foram averbadas.
Se a casa tem um andar a mais, uma edícula ou uma garagem que não constam na matrícula, a avaliação considera só o que está regularizado. O valor liberado cai e, em alguns casos, a operação trava até a regularização. Quem planeja uma reforma que amplia área deve pensar na averbação desde já, para não repetir o problema no futuro.
- Matrícula atualizada, sem pendências ou penhoras;
- IPTU e condomínio em dia;
- Construção averbada de acordo com o que existe de fato;
- Todos os proprietários de acordo, inclusive o cônjuge, conforme o regime de bens.
Os custos que entram antes do primeiro tijolo
O juro baixo do home equity vem acompanhado de custos que o crédito pessoal não tem. Eles precisam entrar na conta, porque mudam bastante o resultado em valores menores.
- Avaliação do imóvel, feita por engenheiro indicado pela instituição;
- Registro do contrato na matrícula, no cartório de registro de imóveis, com custo que varia por estado e por valor;
- Seguros vinculados ao contrato, normalmente um seguro para morte ou invalidez do devedor e outro para danos físicos ao imóvel, cobrados junto com a parcela;
- IOF sobre a operação, como em outros créditos para pessoa física;
- Tarifas de cadastro ou administração, quando previstas.
Peça sempre o CET, que reúne juros, seguros, tributos e tarifas em uma única taxa anual. Comparar só a taxa de juros entre dois bancos é comparar metade da proposta.
Um cuidado específico de reforma: o dinheiro costuma ser liberado de uma vez, e os juros correm sobre o valor total desde o início. Se a obra vai durar meses, pedir só o necessário e manter o orçamento enxuto evita pagar juros sobre dinheiro parado. Profissionais que comparam home equity no mercado, como o Christian Roos, costumam simular o valor exato da obra antes de definir quanto pedir.
Quanto tempo até o dinheiro cair
O home equity não é crédito de urgência. Ele passa por análise de crédito, avaliação do imóvel, emissão do contrato e registro em cartório. Saber quanto tempo leva o crédito com garantia de imóvel evita fechar com o empreiteiro uma data de início que o banco não acompanha.
Na prática, o processo tem quatro etapas que podem atrasar: aprovação de crédito do proponente, visita e laudo do avaliador, emissão do contrato e registro no cartório. Documentação completa logo no primeiro envio é o que mais encurta esse caminho.
Se a obra não pode esperar, uma saída é iniciar a etapa mais barata com recursos próprios e deixar as etapas caras para depois da liberação. Em comparação, o prazo do empréstimo com garantia de carro costuma ser menor, o que pode servir para começar a obra enquanto o processo do imóvel corre.
Quatro sinais de que a resposta é “não agora”
- A renda oscila muito e não há reserva para cobrir alguns meses de parcela.
- O dinheiro não vai para o imóvel, e sim para consumo. A casa garante uma despesa que não volta.
- O valor é pequeno e os custos de entrada comem a vantagem do juro.
- A casa é o único patrimônio da família e não há plano B se algo der errado.
O imóvel continua sendo seu, mas ele passa a garantir a dívida até a última parcela. Escolha uma parcela que você pagaria mesmo em um mês ruim.
O artigo sua casa protege ou concentra demais o seu patrimônio? ajuda a pensar se faz sentido colocar o principal bem da família em uma operação de crédito.
Para quem é dono de empresa
Empresários enfrentam um obstáculo específico: a renda vem de pró-labore e distribuição de lucros, e o banco precisa enxergar isso com clareza. Saber comprovar renda para financiamento muda o valor aprovado e o prazo oferecido.
Outra situação comum: o casal quer reformar a casa atual e, ao mesmo tempo, avalia comprar outro imóvel. Nesse caso, vale comparar o home equity com um financiamento imobiliário para empresários, que tem regras diferentes e pode ser mais adequado para aquisição.
Há casos em que o imóvel ou o carro pertence a um parente que topa ajudar. A garantia em nome de outra pessoa é possível em algumas modalidades, com o proprietário assinando como garantidor. É uma decisão que envolve a família inteira, porque o risco passa a ser dele também.
Perguntas que aparecem antes da obra
Preciso provar que o dinheiro vai para a reforma?
Em muitas ofertas de home equity, o uso é livre. Mesmo assim, guardar notas e contratos da obra ajuda a organizar o orçamento e a comprovar melhorias no imóvel.
Posso usar uma casa ainda financiada?
Em alguns casos, sim, se o saldo devedor for baixo e o banco atual permitir. Normalmente, a nova operação quita o financiamento antigo e libera a diferença.
Posso quitar antes do prazo?
Pode. A amortização antecipada reduz juros proporcionalmente, e muitas pessoas usam o 13º ou a venda de outro bem para diminuir o saldo. Depois da quitação, o banco emite o termo para cancelar a alienação fiduciária na matrícula, e o registro dessa baixa no cartório é responsabilidade do proprietário.
Quem compara as condições entre os bancos?
Você pode cotar diretamente ou contar com um consultor. O Christian Roos, especialista em crédito estruturado que compara soluções em mais de 50 instituições, compara home equity entre diferentes bancos e financeiras e avalia orçamento e patrimônio antes de indicar o crédito.
Se a sua reforma é assim, o caminho mais provável é este
- Reforma grande, renda estável e imóvel regularizado: o home equity tende a ser a opção mais barata. Cote em pelo menos três instituições e compare o CET.
- Reforma pequena ou média: consignado ou garantia de veículo costumam resolver com menos custo de entrada.
- Ampliação sem averbação: regularize antes de pedir o crédito, ou a avaliação vai ficar abaixo do esperado.
- Renda instável: faça a obra por etapas com recursos próprios e evite colocar a casa em garantia.
Se precisar de ajuda para comparar, o Christian Roos atende pessoas físicas em financiamento imobiliário e crédito com garantia, e a primeira conversa é gratuita.


